本課將帶你一步步建立自己的規則化交易計畫,從交易市場、倉位大小、進場、停損、出場到風險管理,並學習如何透過圖表與試算表進行回測,在實盤交易前驗證及改善你的交易規則。
本文內容翻譯自 MarketMates 英文原文 Lesson #10 Writing and Testing Your Rules-Based Trading Plan,內容已依繁體中文閱讀習慣進行本地化調整。
重點整理:
- 交易計畫是你所有交易決策的規則手冊。
- 清楚定義進場、停損、出場、倉位大小與風險管理規則。
- 先建立簡單規則,再透過回測逐步改善,而不是一開始就追求完美。
- 回測時應使用足夠樣本,並避免事後偏誤與過度擬合。
- 用 R 倍數、勝率、平均獲利與期望值衡量交易系統表現。
第 1 部分:
第 2 部分:
你的規則化交易計畫,是實現交易目標所需要遵循的完整行動指南。
你的外匯交易計畫,會清楚列出你需要做什麼,才能逐步實現自己的交易目標。
它就像你所有交易決策的終極規則手冊,包括:
- 交易哪些資產或金融商品。
- 每筆交易應該使用多少倉位。
- 什麼樣的交易屬於低風險、高報酬機會。
- 何時進場。
- 何時接受虧損並停損。
- 何時獲利了結。
除此之外,交易計畫還應包括其他風險管理規則、如何處理新聞事件,以及在什麼情況下,你可以運用自己的判斷,暫時「凌駕」原本設定的規則。
本課會帶你完成第一套交易規則。
接著,我們會學習如何使用簡單的試算表進行回測,不需要寫任何程式。
把它想成學習一個遊戲
當你第一次學習一個遊戲的規則時,不管你讀過多少次規則,真正玩完第一場之後,你對遊戲的理解一定會有所改變。
玩過十次之後,你的理解又會改變;玩過一百次之後,又會更加不同。
交易也是一樣。
你的第一套交易規則,目的只是讓你能夠開始。之後,你會透過回測逐步調整它。
等到你開始真正進行實盤交易後,這套規則還會再次改變。
不要期待第一次完成這個流程,就能完全解決所有交易問題。第一套規則的目的,是讓你開始建立自己的交易系統。
在之後的課程中,你還會進一步學習如何分析自己的交易表現,以及如何改善交易規則。
小小的進步,最終可以累積成巨大的成果。
撰寫你的交易計畫
接下來,我會逐一說明我們交易計畫範本中的每個部分。
在整個過程中,我也會使用自己的交易計畫作為範例,並分享一些額外建議。
這些建議主要來自我過去實際看過有效的方法,目的是幫助你保持簡單,但這並不代表它們是唯一正確的做法。
最終,你需要找到適合自己的方向,才能在市場中取得成功。
注意:本課使用的規則與前面課程中的範例規則不同。由於我最近搬到了不同國家與時區,因此正在建立一套新的交易系統,並以這套新系統作為本課範例。
在規則化交易計畫中運用主觀判斷
所謂主觀判斷(Discretion),可以是你在交易計畫規則之外,選擇進場、不進場,或提前結束一筆交易。
主觀判斷本身並不是壞事。事實上,它可以是非常正面的,因為它讓你有機會運用自己對市場的直覺與經驗。
但是,你必須非常清楚,在哪些情況下才允許使用主觀判斷。
你不希望「主觀判斷」最後變成不遵守交易規則的藉口。
理想情況下,你應該直接在規則化交易計畫中寫明,哪些情況允許自己使用主觀判斷。
我也建議你記錄每一次使用主觀判斷的結果。
也就是比較完全按照規則執行時的交易報酬,與你使用主觀判斷,例如提前平倉、放棄某筆交易等情況下的報酬。
如果數據顯示你的主觀判斷確實改善了交易系統的表現,那就繼續使用。反之,如果它讓結果變差,那麼單純按照規則執行可能會更好。
交易系統概覽
在這個部分,你需要填寫自己的名字、交易系統名稱,以及系統的簡單摘要。
你可以從「這套系統的目標是……」開始,接著寫下預計持倉多久,以及你希望達到的風險報酬比。
交易系統概覽範例
姓名:Sam Eder
交易系統名稱:USD/JPY 低波動突破系統
摘要:這套系統的目標,是在 USD/JPY 處於低波動狀態後出現突破時進行日內交易。
交易機會
在這裡,你需要描述這套系統所要捕捉的交易機會。
對規則化交易系統而言,你要尋找的是可以重複出現的市場機會。
對外匯交易者來說,這可能是某個特定交易時段、特定新聞事件,或是你在圖表中辨識出的某種價格型態。
每個人對市場的理解都不同,因此答案可能有很大差異。最重要的是,你必須用清楚而簡單的方式定義這個交易機會。
交易機會範例
描述你所辨識的交易機會:美國市場收盤之後,價格經常會進入安靜的橫盤市場。隨著日本市場開始、亞洲交易者陸續進場,USD/JPY 有時會出現突破,並形成具備良好風險報酬比的交易機會。
交易資金
寫下你準備分配多少交易資金給這套策略。
在我過去與經紀商合作的經驗中,我看到很多交易者失敗,是因為帳戶資金不足以承受他們所使用的倉位大小。
令人意外的是,大約有 30% 的交易帳戶曾經接近或發生強制平倉。
擁有足夠的交易資金,是讓自己能夠長期留在市場中的重要關鍵。
規則化交易的一個優勢,就是你會非常清楚每筆交易的風險。
例如,你可以將每筆交易的最大風險限制在帳戶資金的 1%。
還記得我們在倉位大小課程中提過嗎?當你剛開始測試一套新系統時,甚至可以把風險降低到每筆只有 0.2%。這樣能讓你在測試及改善策略期間,更有效地保護資金。
交易資金範例
你會分配多少資金給這套交易系統? 100,000 美元
交易商品
另一個很常見的錯誤,是交易者同時持有太多不同商品的部位。
如果再加上帳戶資金不足,這往往很容易造成嚴重問題。
在我自己的交易中,我最後縮減到只交易 USD/JPY。
這讓我在做交易決策時,可以保持思路清楚。
如果你是日內交易者,我建議先專注在一個交易商品。
如果你是波段交易者,可以增加到三至四個。
如果你是更長期的部位交易者,我仍然建議最多不要超過十個市場。
當你累積更多規則化交易經驗之後,你會發現,每週只需要一筆真正好的交易,就有可能達成自己的目標。
這雖然不完全等同於 Warren Buffett 所說「一年只需要一筆好投資」,但概念是相似的。
交易商品範例
這套系統交易哪些商品? USD/JPY
市場類型
你的交易系統最好只針對一種或兩種市場類型設計。
不要試圖尋找一套可以適用於所有市場環境的「聖杯系統」。
在這個部分,你主要記錄實際交易時間週期所處的市場類型。
例如,我使用 15 分鐘圖交易,同時使用日線圖進行整體市場分析。
因此,這裡主要記錄的是 15 分鐘圖的市場類型。當然,你也可以額外考慮更高時間週期的市場類型。
市場類型範例
這套系統適用於什麼市場類型? 安靜橫盤市場
交易系統目標
在這個部分,列出你在 Lesson 4 所設定的交易系統目標。
請記住,這些是你的目標,而不是你目前已經達到的結果。
你不需要一開始就設定非常誇張的報酬目標。穩定的報酬搭配有限的回撤,經過長期複利之後,成果可能非常可觀。
倉位大小模型
你的倉位大小模型需要回答一個問題:每筆交易究竟應該交易多少?
你使用多大的交易倉位,最終會直接影響你能否達成交易目標。
如果交易太小、太大,或者交易次數過多,都可能讓你觸及風險限制,或是在表現良好時仍然賺得不足。
首先,定義你的 1R 風險,也就是每一筆虧損交易可以接受的最大虧損。
未來你也可以加入規則,在信心特別高的交易中增加倉位。不過這可以留到交易計畫的後續版本再加入。
正如前面提到的,剛開始使用一套新系統時,把倉位進一步降低也是很好的做法。這不只能保護你的資金,也能保護你的心理狀態。
市場分析
在市場分析部分,你需要列出用來辨識低風險、高報酬交易機會的規則。
例如,你可能只尋找具備 1:3 或更高風險報酬比的交易機會。
市場分析可以同時包含基本面與技術面因素,也可以包含高時間週期分析,以及你希望在實際交易時間週期中看到的條件。
請注意:市場分析並不是你的進場條件。進場條件應該只是最後一至兩個真正觸發你下單的條件。
我們將這兩個步驟分開,是為了讓你既能進行完整分析,又能在真正需要交易時果斷執行。
你可以把它想成「分析師」與「交易員」兩個不同角色。
想像一名在自營交易公司或銀行工作的交易員。
他可能有分析師專門尋找最佳交易機會。分析師找到機會後,再交給交易員負責進場、管理風險,以及最終創造獲利。
在市場分析這一步,你是分析師;到了下一步進場時,你才成為交易員。
每一個用來判斷交易機會的因素,都可以稱為一項「設定條件(Set-up)」。
接著,把這些設定條件分別列成獨立規則。
有些規則可以非常具體,但部分規則,尤其是基本面規則,可以比較概括。
例如,你可以設定「交易方向必須與宏觀趨勢一致」。這裡不一定需要完整寫出如何判斷宏觀趨勢,只需要簡單說明即可。
你甚至可以加入比較直覺性的規則,例如「我必須對這筆交易感覺良好」。
如果你要使用這類主觀判斷,就應該清楚寫明,在什麼情況下它可以凌駕其他更明確的規則。
進場規則
在進場部分,你需要寫下最終決定何時、以及在哪個位置進入市場的規則。
這些規則應該保持簡單,而且不能有模糊空間。
如果你的進場規則不夠清楚,在需要快速做出決定時,就很容易出錯。
你也可以加入是否分批加倉的規則。如果使用趨勢跟隨策略,可以現在就加入;如果目前還不需要,可以留到之後再設定。
停損規則
下一步,你需要明確寫出停損放在哪裡。
如果停損太近,你可能會在原本應該獲利的交易中被提前掃出場。
但如果停損太遠,又可能很難達到你希望的風險報酬比。
通常,這需要一些測試。
我的建議是,剛開始使用一套新系統時,停損可以稍微放寬一點,先觀察合理的停損距離應該是多少。
當交易已經產生一定程度的獲利後,可以考慮將停損移到損益兩平。不過不要太早這樣做,否則也可能把原本應該獲利的交易提前平掉。可以考慮等到 2R 或 3R 獲利後再移動。
出場規則
出場規則需要列出所有可能讓你平掉部分或全部倉位的情況。
一套好的出場規則可能比較複雜,因為它需要同時做到:
- 適應不斷變化的市場環境。
- 讓獲利有機會繼續奔跑。
- 當市場提供獲利時,適時把利潤拿下來。
同時,這些規則也必須符合你原本設定的風險報酬目標。
你可以考慮針對以下情況建立出場規則:
- 價格達到獲利目標。
- 捕捉大型趨勢行情。
- 市場進入超買或超賣。
- 市場出現快速波動。
- 出現明顯反轉型態。
- 重大新聞事件。
- 特定交易時段。
- 價格接近目標但開始反轉。
- 使用移動停利保護利潤。
- 預期市場可能形成長期趨勢。
你可以把整筆交易拆成三至五個部分,每個部分使用不同的規則。
- 第一部分:當交易已有不錯的獲利時,在第一個目標位置出場。
- 第二部分:市場進入超買或超賣並開始反轉時出場,也可以設定第二個獲利目標。
- 第三部分:用來捕捉趨勢,通常使用移動停利持續持有。
- 最後保留一小部分,例如 10%,以防市場真的出現非常大的單邊趨勢。
當然,你不需要第一次就建立如此多的規則。
簡單的起點,可以設定三個目標:
- 1.5R。
- 3R。
- 5R。
接著再加入移動停利保護獲利,以及當市場進入超買或超賣並反轉時出場的規則。隨著你越來越熟悉這套系統,再逐步加入更多規則。
新聞事件
對外匯交易者而言,新聞事件需要特別處理,因為它們可能對市場造成非常大的影響。
如果你在新聞公布前提前平倉,可能會錯過新聞帶來的大幅獲利行情。
但另一方面,如果你原本持有獲利交易,這些利潤也可能快速消失。
你甚至可能遇到滑點,最終虧損超過原本設定的 1R。
另外,你可能本身也對即將公布的消息方向有自己的看法。
在這個部分,你需要寫下如何處理即將公布的重要新聞。這並不是指所有新聞,而是指經濟日曆中已排定,而且預期會明顯影響價格的重大事件。我們會在下一課進一步討論這個主題。
重大新聞事件前的處理方式:在重大新聞公布前 30 分鐘平掉 2/3 倉位,只保留原始倉位的 1/3 持有跨越新聞事件。
額外風險管理規則
接下來,我們加入一些額外規則,幫助你更完整地管理風險與獲利。
在固定期間內,最多可以交易幾次?
我看到交易者最常犯的錯誤之一,就是過度交易。
對日內交易者而言,一週只需要一至兩筆真正好的交易,就可能創造非常不錯的一個月。
對長期交易者來說,一季甚至一年可能只需要一至兩筆真正好的交易。
因此,請嚴格限制自己的交易次數。
如果你是長期交易者,或同時交易多個商品,也可以設定同一時間允許持有的最大未平倉部位數量。
如果達到最大回撤,你會怎麼做?
達到最大回撤時,應該自動觸發某項行動。
以我來說,我會停止交易直到月底。
其他交易者則可能選擇降低倉位大小。
這樣一來,你就能確保,即使遇到非常糟糕的一個月,最大虧損也只會是 3%。
交易時,你真正希望建立的是所謂的非對稱報酬(Asymmetrical Returns)。
意思是你保留獲得大型獲利的可能性,同時限制最大虧損。
如果我的每月最大虧損只有 3%,但表現好的月份可能獲利 10% 或以上,那麼我就建立了一個對自己有利的報酬結構。
這就是為什麼妥善管理回撤如此重要。
回撤接近限制時,是否降低倉位?
另一個處理回撤的方法,是在真正觸及最大回撤之前,先降低每筆交易的倉位。
這當然可以降低觸及最大回撤的機率。
但這並不一定永遠是好方法,因為降低倉位之後,獲利交易賺到的金額也會變少,反而可能讓你更難從回撤中恢復。
達到每日、每週或每月獲利目標後怎麼辦?
管理獲利與管理虧損同樣重要。
你不希望因為過度交易,最後把原本獲利的一天或一個月變成虧損。
另一方面,如果一天或一個月開始得非常順利,也可能讓你有機會承受一點額外風險,追求一次非常大的獲利月份,創造前面提到的非對稱報酬。
我自己會保持簡單,繼續按照正常方式交易。
其他人可能選擇稍微增加倉位,用部分已賺到的利潤追求更大報酬;也有人會選擇減少交易,甚至完全停止交易,把當天或當月的利潤鎖定下來。
如果沒有遵守交易規則怎麼辦?
錯誤可以摧毀一套原本有效的交易系統,因此未來非常重要的一項工作,就是持續記錄自己的交易錯誤。
規則化交易的好處,是你非常容易知道自己是否犯錯。
只要沒有按照規則執行,就是一個錯誤。
你可以使用「執行效率」衡量這件事。
執行效率範例:
10 筆交易中犯 1 次錯誤,執行效率就是 90%。
10 筆交易中犯 2 次錯誤,執行效率就是 80%。
理想情況下,你應該把執行效率維持在 95% 或以上。
因此,你應該在交易計畫中寫明,如果發現錯誤開始增加,會採取什麼行動。例如停止交易一週,甚至停止交易直到月底。我們會在下一課進一步討論這個主題。
現在,你已經完成自己的交易計畫。接下來就是測試它。
回測你的交易計畫
回測,就是查看過去的市場案例,並記錄如果按照你的交易規則執行,結果會如何。
這可以幫助你了解這套規則在過去市場環境中的表現。
當然,回測也可以透過電腦程式自動完成。
但這需要把所有交易規則寫成程式,而且你還必須確保程式真的按照正確方式測試,並確認使用的歷史數據準確。
因此,本課會採用一個更簡單的方法:直接查看歷史圖表,並使用試算表記錄結果。
小心偏誤與過度擬合
當你查看過去的圖表時,很容易看到很多看起來非常完美的獲利交易。
因此,你可能會不自覺地修改規則,好讓它們剛好符合這些過去的獲利案例。
這就是所謂的「過度擬合(Curve Fitting)」。未來市場不一定會重複過去完全相同的走勢。
同時,人類很容易只看到自己想看到的東西。
例如,你可能在圖表上很容易注意到獲利交易,卻忽略一些虧損交易。
這就是偏誤(Bias)。
為了降低這些問題:
- 不要為了符合過去行情而修改指標參數。
- 測試時不要使用交易發生之後才知道的資訊。你可以把圖表往右邊遮住,只查看當時真正已經發生的價格。
- 測試一段時間後休息,再重新檢查結果。
- 回測至少應涵蓋 100 個以上的交易案例。
- 測試不同隨機期間,例如兩年前某三個月,而不是只測試最近行情。
- 測試其他你目前沒有交易的市場,觀察規則是否具有一定普遍性。
- 記住重大新聞前後點差可能擴大,也可能出現滑點,因此新聞交易策略很難做到完全準確的歷史回測。
正因為存在偏誤與過度擬合,你不應該只依靠歷史回測決定一套系統是否有效。
當你真正開始實盤交易後,也需要持續記錄實際結果,建立自己的真實交易資料庫。
回測流程
進行回測時,我們主要測試進場規則、停損規則與出場規則。
你需要打開歷史圖表,然後計算每筆交易最終獲得或虧損多少個 R。
接著,把每筆交易記錄在試算表中。
最後,把所有交易的 R 倍數加總,就能知道這套交易系統整體創造了多少 R。
接下來,我們使用前面設定的交易規則,做一個五個交易日的簡單回測。
在這個範例中,我另外使用 200 週期 EMA 代表日線方向。
第一輪回測非常簡單,只使用固定停損與 3R 獲利目標。
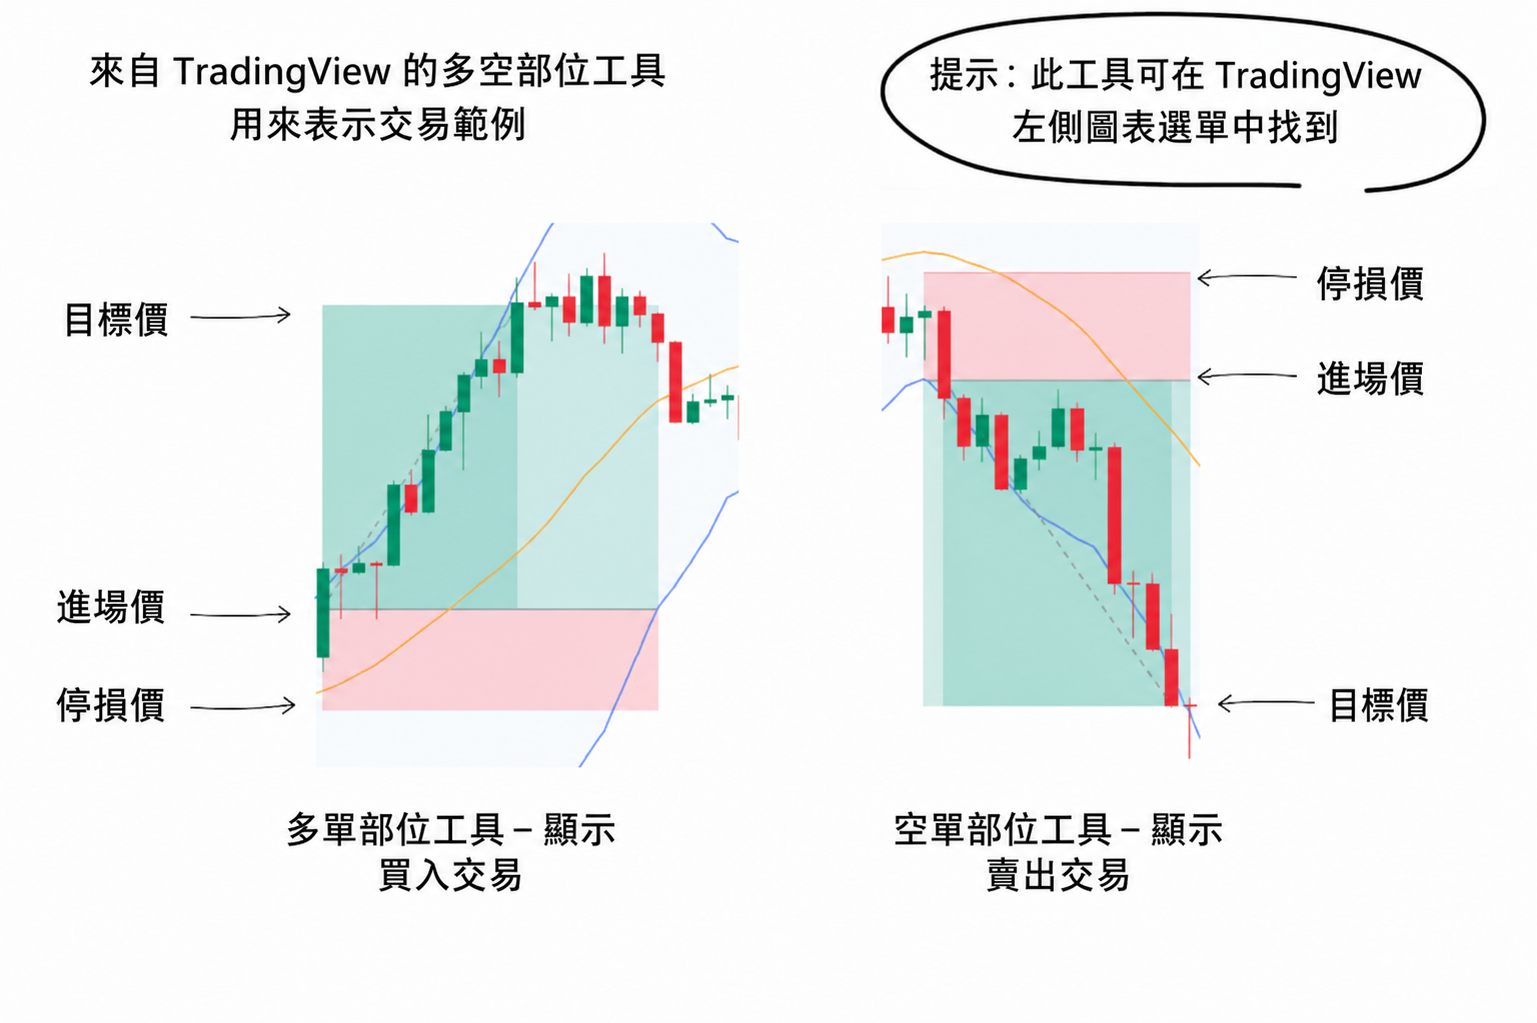
如果你不熟悉如何使用圖表進行回測,我這裡使用 TradingView 的 Long Position / Short Position 投射工具記錄每筆交易。
綠色區域的起點代表進場位置,紅色區域則代表停損位置。
這五個交易日中,一共出現 6 筆交易,其中有一天完全沒有交易。
第一天
第一天共有兩筆交易。
其中一筆虧損 -1R,另一筆獲利 +3R。
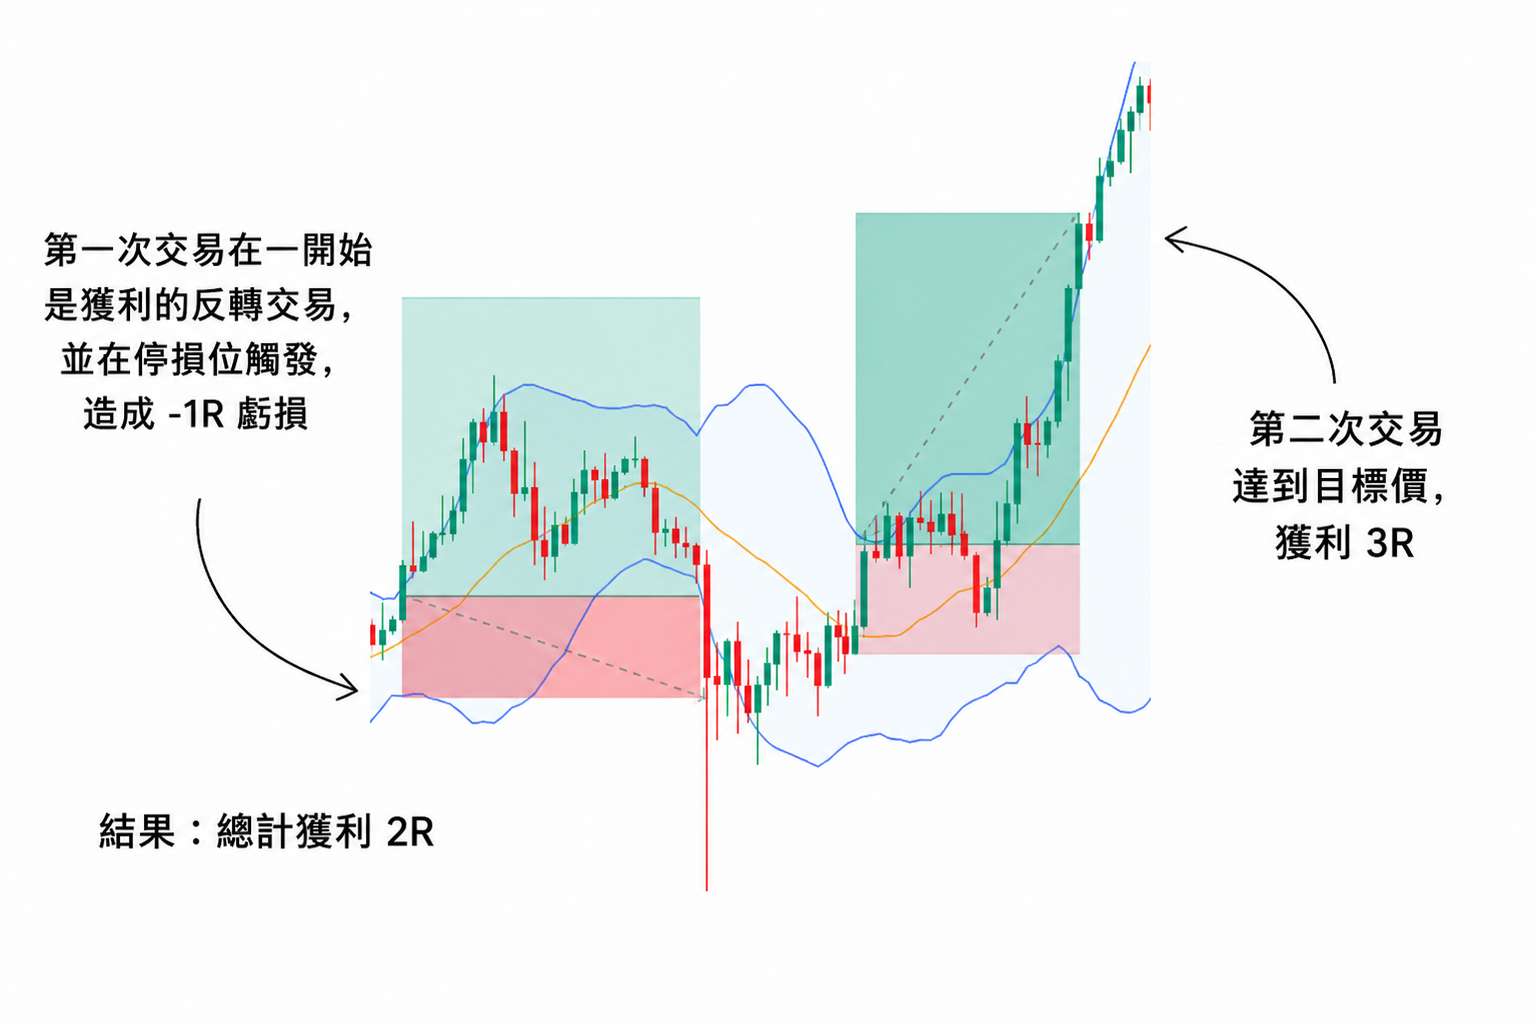
我們可以這樣記錄:
第二天
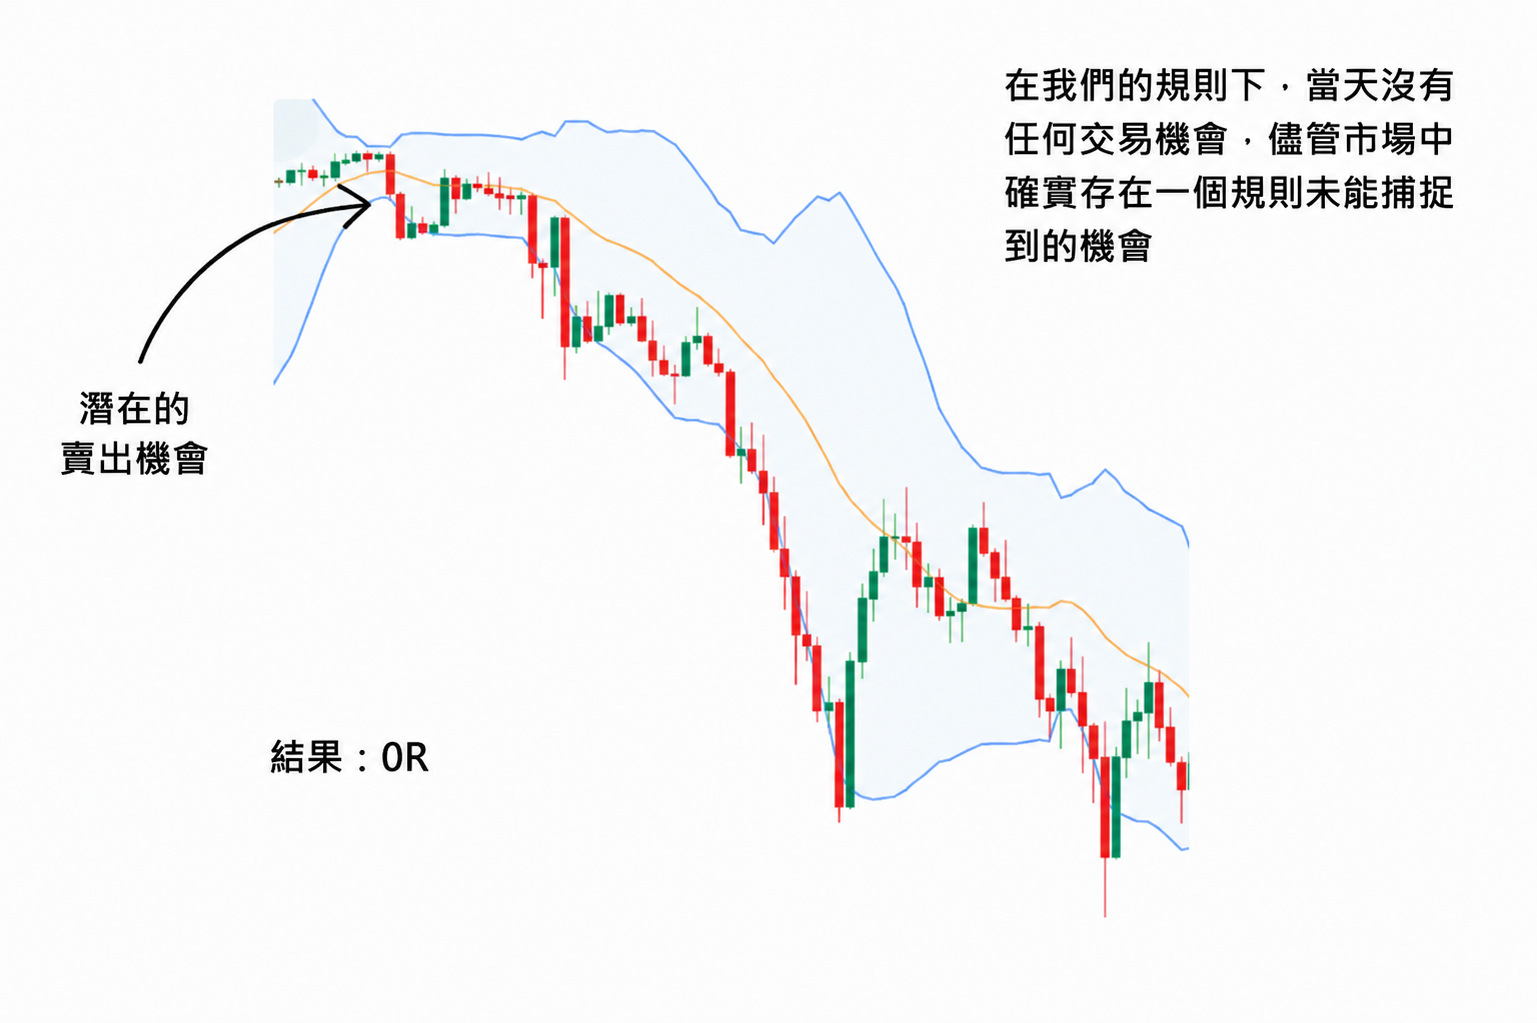
第二天沒有出現符合規則的交易。
但市場中確實出現了一個不錯的機會,只是我們目前的交易系統沒有捕捉到。
我們可以先記錄這個想法,之後再測試是否能調整規則,在未來捕捉類似的交易機會。
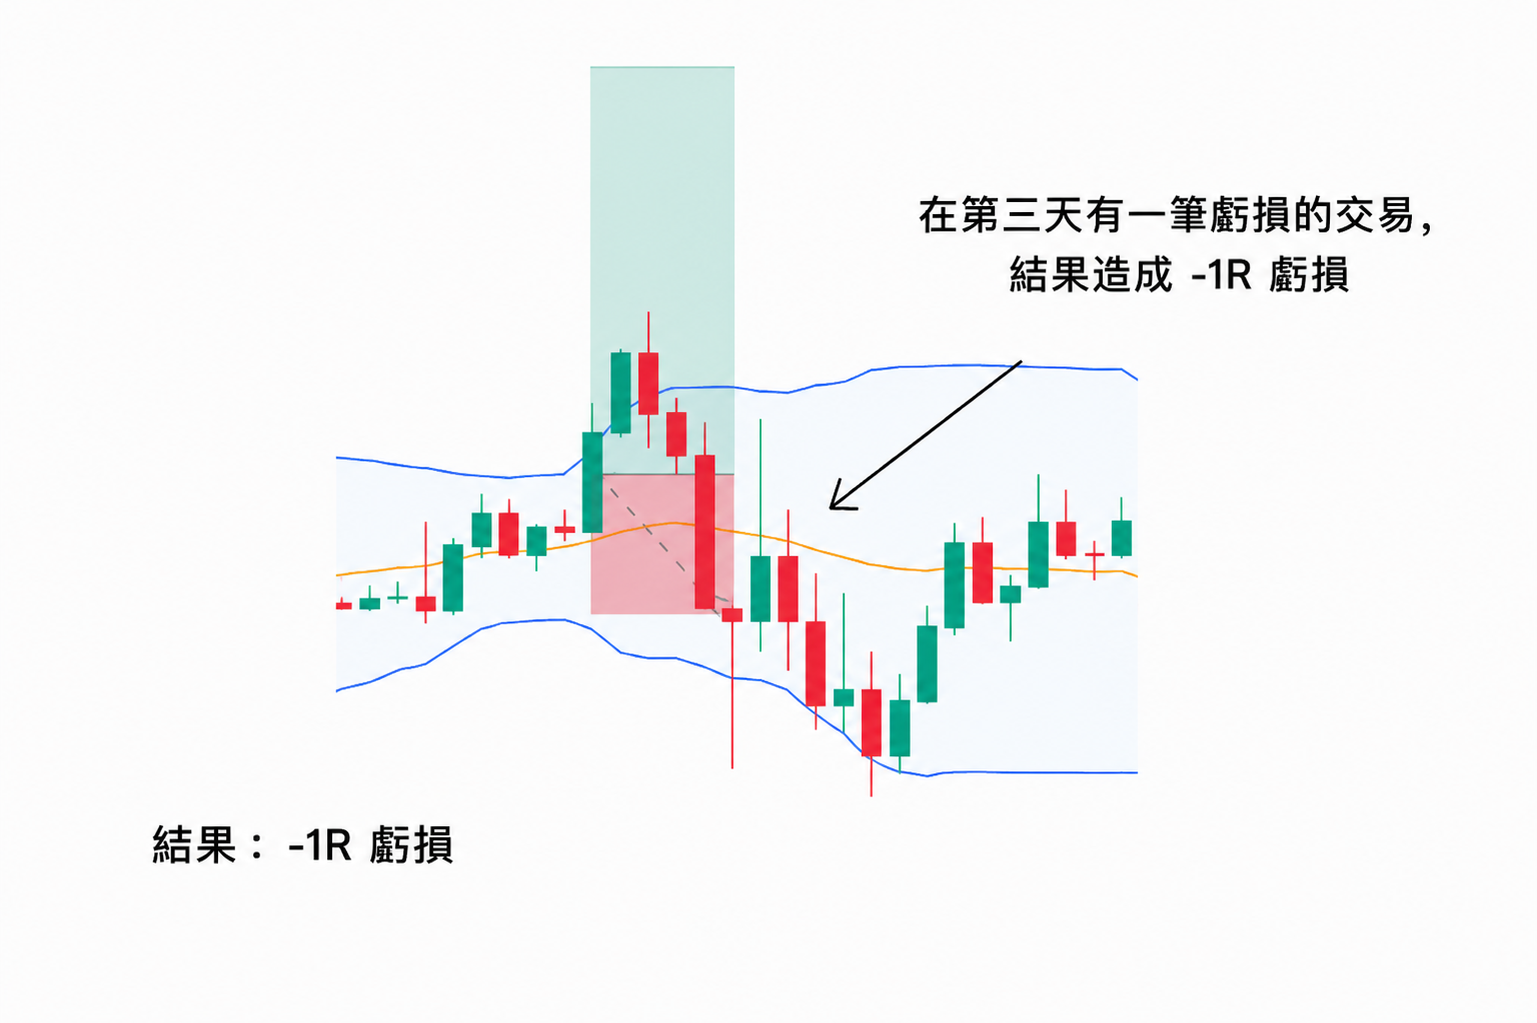
第三天
第三天出現一筆虧損交易,進場後很快觸及停損,結果為 -1R。
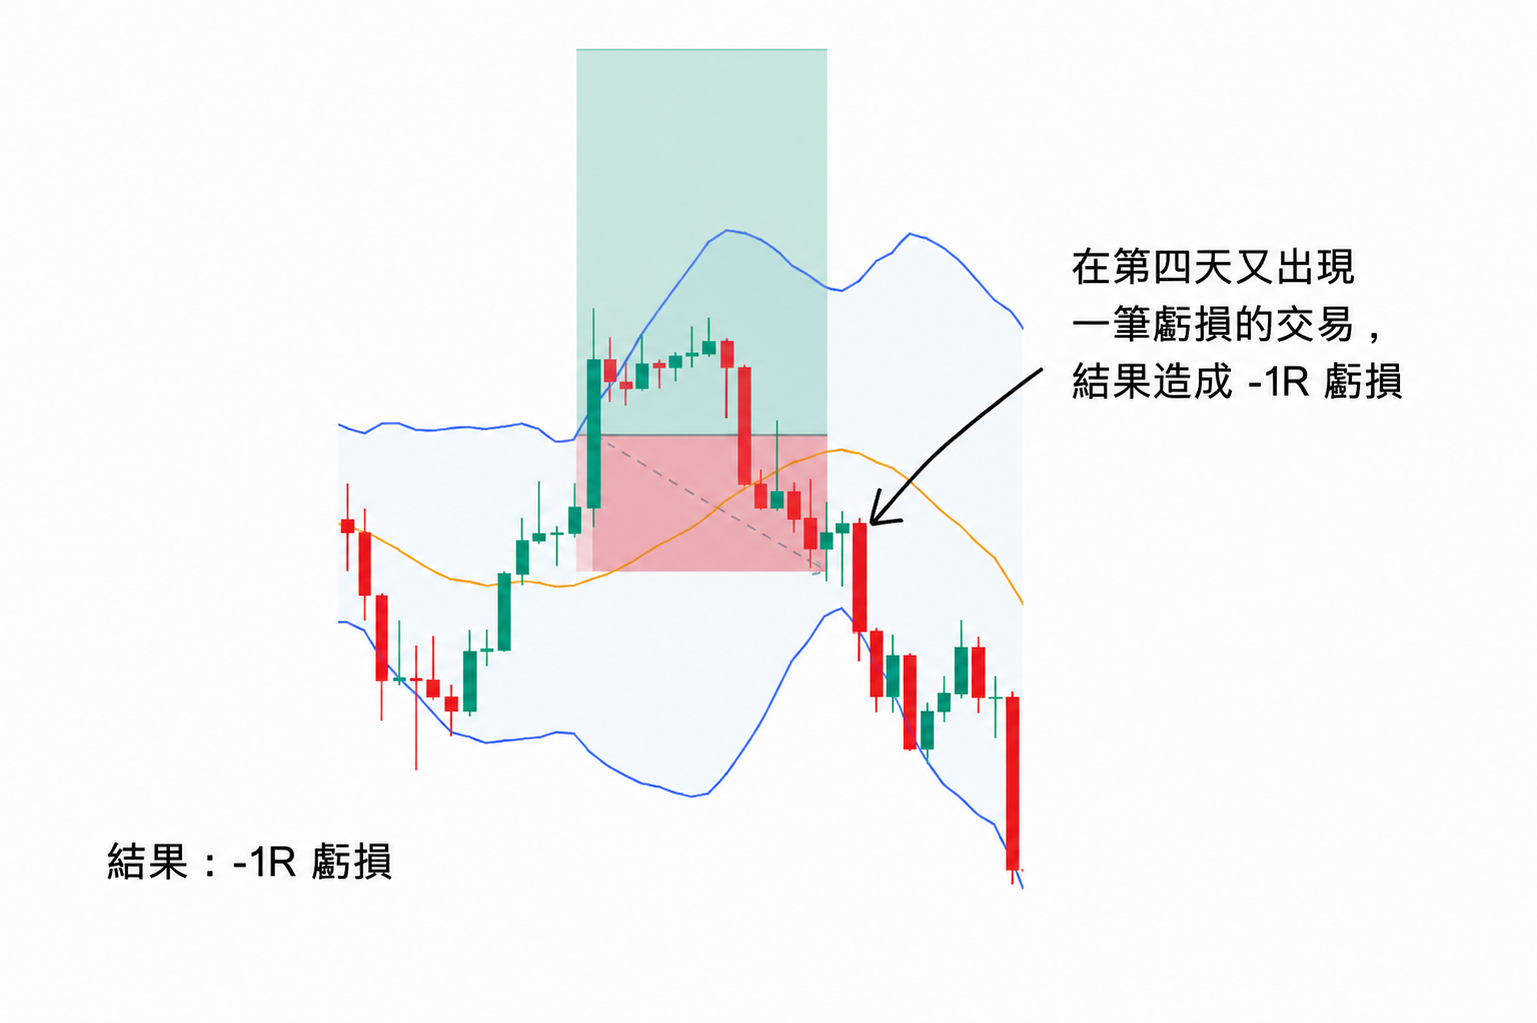
第四天
第四天又出現一筆虧損交易,結果為 -1R。
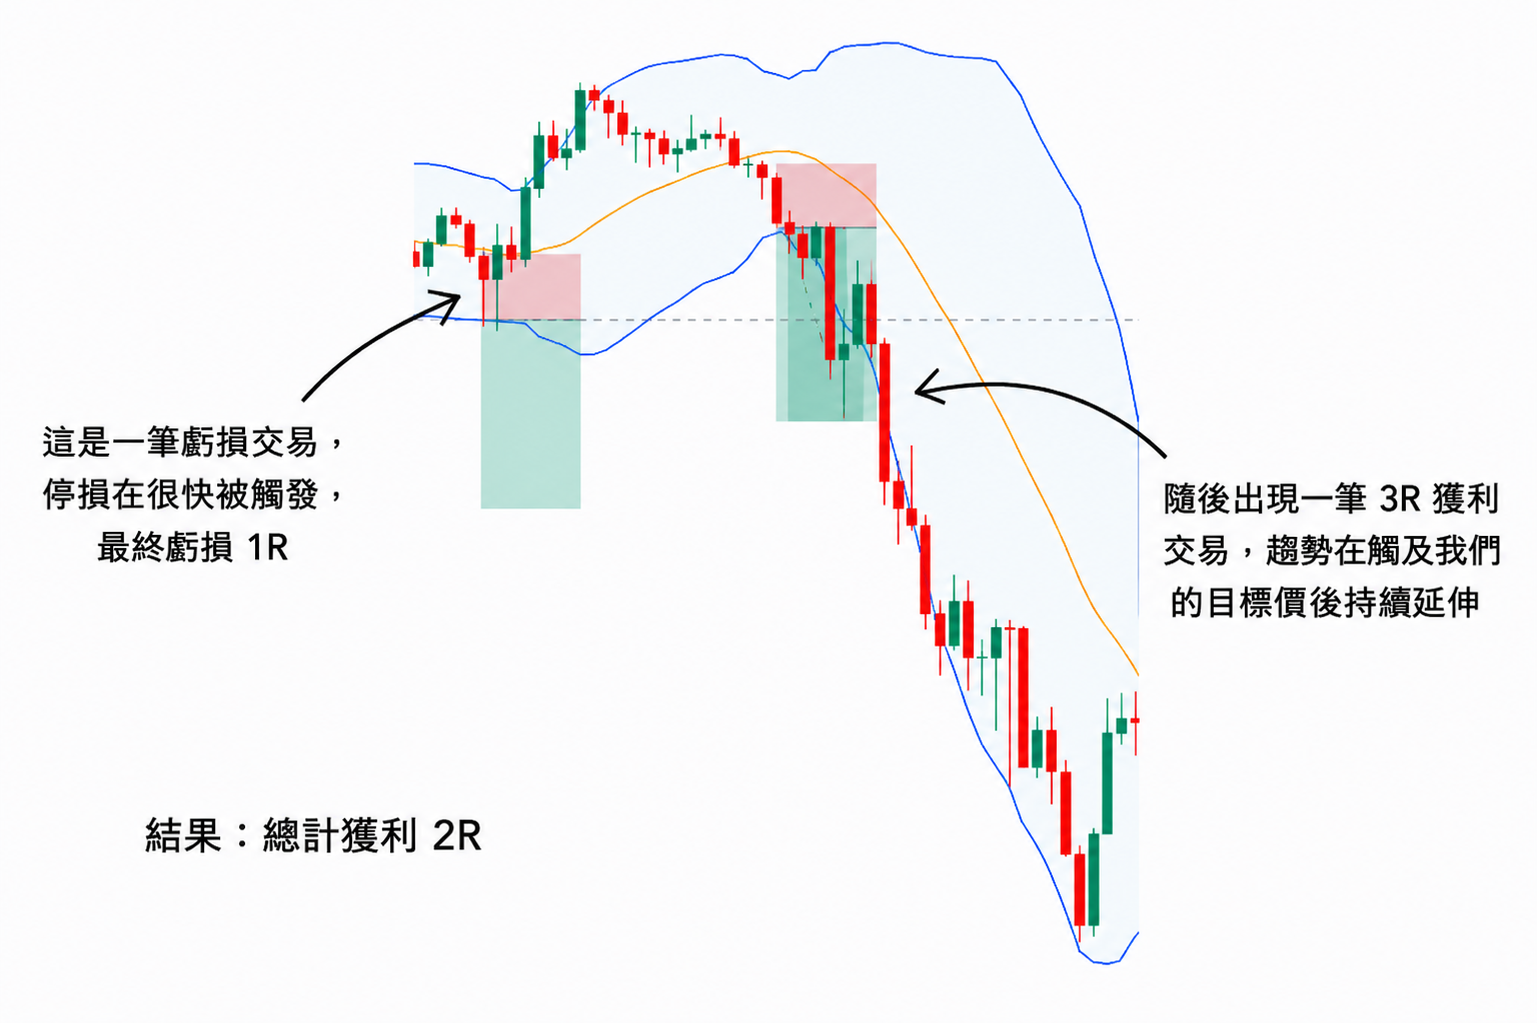
第五天
第五天共有兩筆交易,一筆虧損 -1R,另一筆獲利 +3R。
值得注意的是,由於我們使用固定 3R 獲利目標,因此只捕捉到這筆獲利行情的一小部分。
因此,我們可以考慮在下一輪測試中,保留部分倉位繼續持有。
第一次回測結果
現在,讓我們計算這次測試的一些重要數據。
總獲利:+2R
所有交易 R 倍數的總和。
平均每筆獲利(期望值):0.33R
總 R 獲利除以總交易筆數。
平均獲利交易:+3R
所有獲利交易的總 R 除以獲利交易數量。
平均虧損交易:-1R
所有虧損交易的總 R 除以虧損交易數量。
平均風險報酬比:1:3
平均獲利交易除以平均虧損交易。
勝率:33%
獲利交易數量占全部交易的比例。
比較回測結果
現在,我可以將測試結果與原本設定的交易系統目標進行比較。
- 首先,這套系統目前是獲利的,這是一個好現象。如果每週能夠獲得 2R,而且每筆風險為帳戶的 0.5%,就有機會達到每月 3% 的目標。
- 獲利交易的平均風險報酬比為 1:3,符合我們原本設定的目標。
- 但是勝率只有 33%,低於原本設定的 50% 目標。
目前的期望值也只有 0.33R。我希望最終可以提高到 0.5R 或以上。我們會在 Lesson 12 進一步討論期望值。
加入移動停利
現在,我們進入第二輪測試。
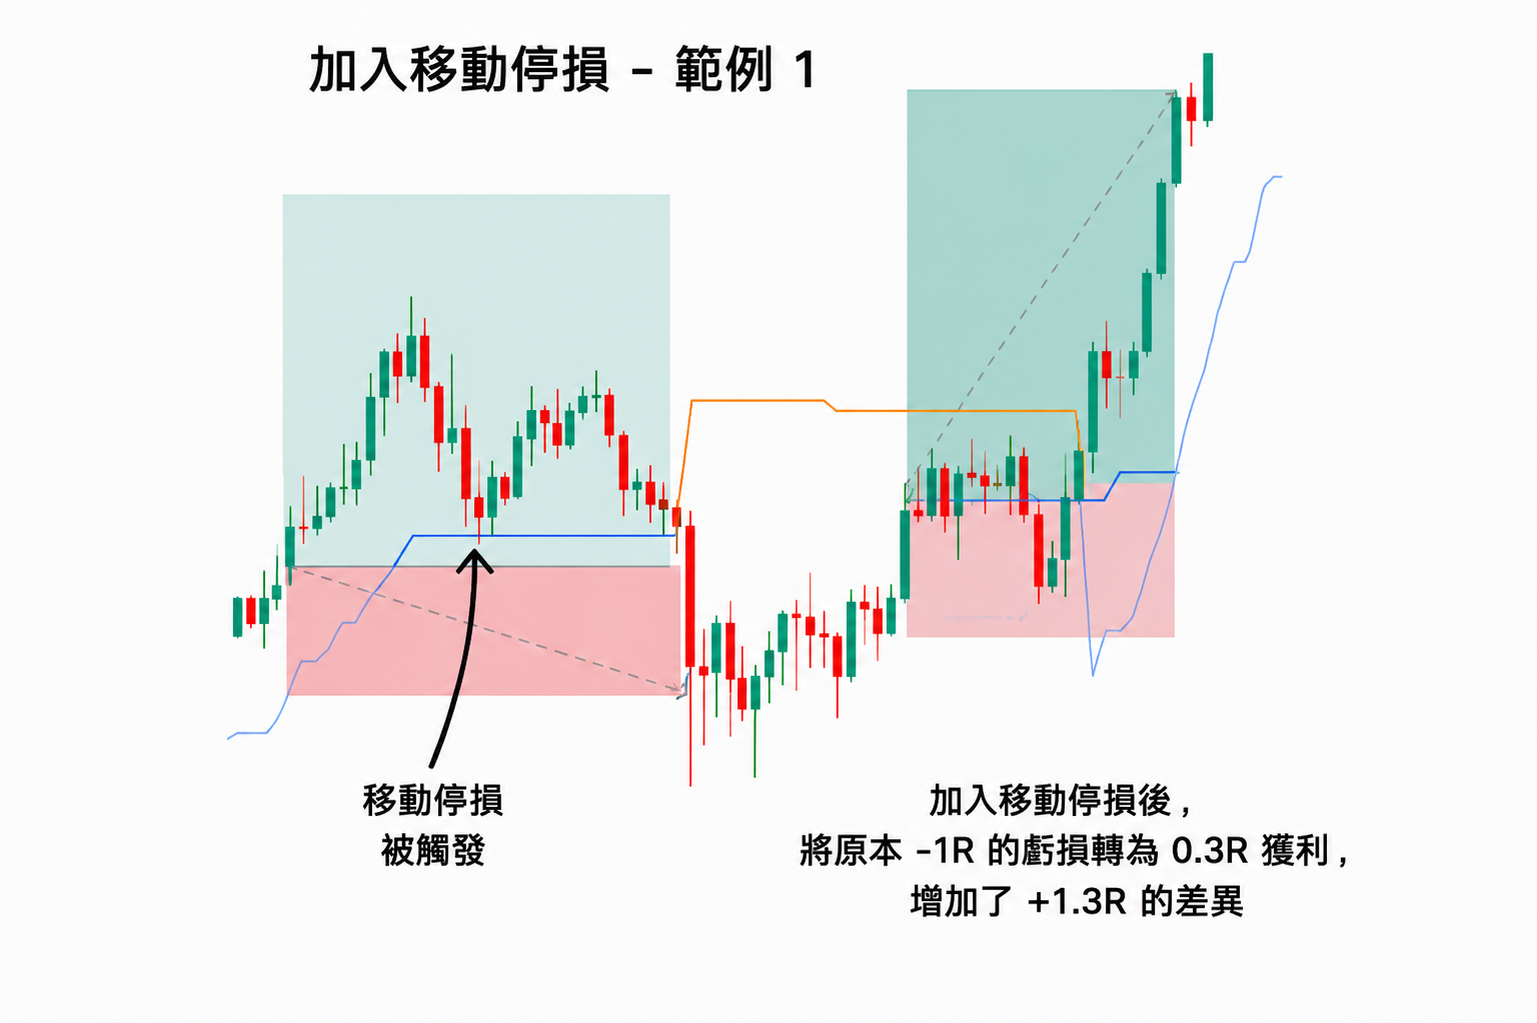
這次加入 Supertrend 指標作為移動停利,使用標準設定 3 和 7。
這個改變影響了其中兩筆交易。
其中一筆原本 -1R 的虧損交易,最後變成 +0.3R 的小幅獲利;另一筆原本虧損較大的交易,則縮小到 -0.5R。
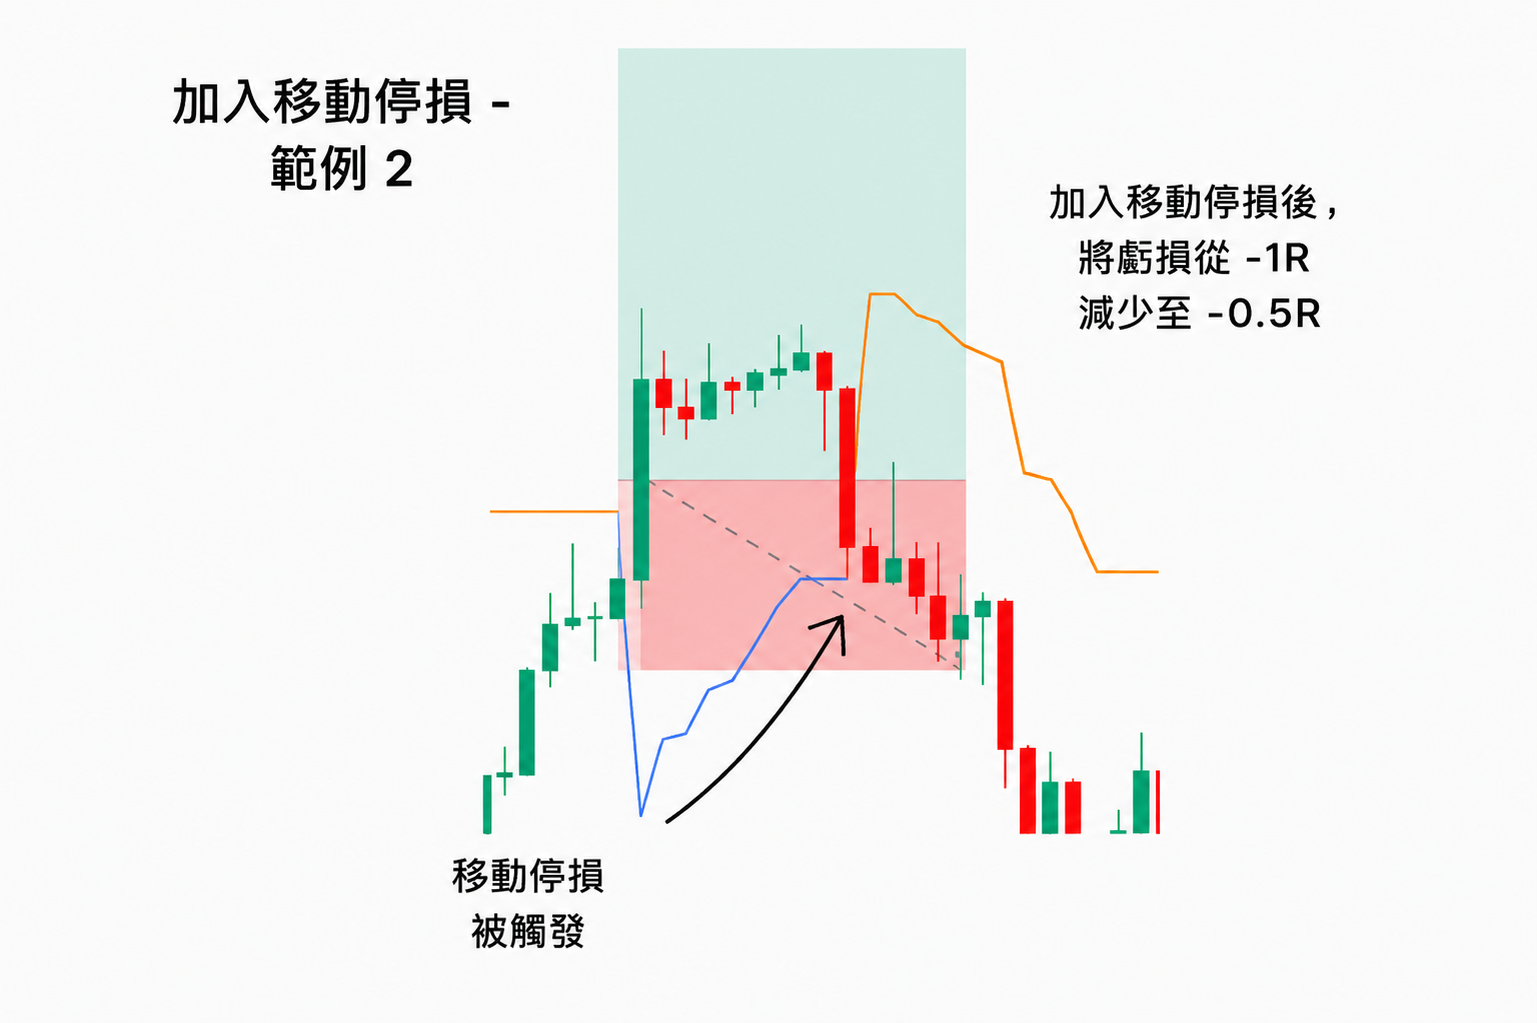
現在,我們重新更新試算表:
加入移動停利後的結果
總獲利:+3.8R
所有交易 R 倍數的總和。
平均每筆獲利(期望值):0.63R
總 R 獲利除以總交易筆數。
平均獲利交易:+2.1R
所有獲利交易的總 R 除以獲利交易數量。
平均虧損交易:-0.83R
所有虧損交易的總 R 除以虧損交易數量。
風險報酬比:1:2.53
平均獲利交易除以平均虧損交易。
勝率:50%
獲利交易數量占全部交易的比例。
現在,這套系統的整體獲利已經提高,期望值超過 0.5R,平均虧損變小,勝率也有所提升。
平均風險報酬比則稍微降低,主要原因是其中加入了一筆只有 +0.3R 的小幅獲利交易。
接下來,我們可以使用相同方式持續測試其他規則。
例如,下一步可以測試:如果保留部分倉位繼續持有,整體交易結果會有什麼不同?
當然,這裡只是為了教學而使用的簡化範例。真正進行交易系統回測時,你需要測試遠比六筆更多的交易。
實際回測示範
如果你希望更完整地觀看實際回測流程,以下影片展示了如何使用 TradingView 進行大量交易回測。
打開你的試算表吧!
現在,你已經擁有一份完整的交易計畫,也知道應該如何測試它。
接下來,就是打開試算表,真正開始動手回測。
剛開始時,我建議保持簡單。
不要在開始受控的實盤交易之前,花太長時間試圖打造一套完美系統。下一課就會開始談如何進行受控的實盤交易。
不過,在開始之前,我仍然建議你至少完成幾輪 100 筆交易的回測。
當你熟悉整個流程後,你會發現完成這些回測的速度會越來越快。
最後總結
一套規則化交易計畫,可以把你的交易想法轉化成真正可以執行、測試與改善的系統。
你需要清楚定義交易商品、市場類型、倉位大小、進場、停損、出場、新聞事件與其他風險管理規則。
第一版交易計畫不需要完美。真正重要的是先建立規則,再透過回測與實際交易數據持續改善。
下一課中,你將學習如何開始受控的實盤交易,以及如何降低執行錯誤,讓自己真正按照交易計畫操作。
如果你有任何問題,歡迎告訴我們。
我們下一課見。