本課將帶你學習如何安全設定停損單,透過固定點數、ATR 與技術分析方法控制虧損、降低風險,並提升交易風險報酬比。
本文內容翻譯自 MarketMates 英文原文 Lesson #8 Setting Stop-Loss Orders to Minimise Risk,內容已依繁體中文閱讀習慣進行本地化調整。
重點整理:
- 停損不是失敗,而是規則化交易系統中的必要成本。
- 停損越緊,風險報酬比通常越好;停損越寬,勝率通常越高。
- 常見停損方法包括固定點數停損、ATR 停損與技術停損。
每位交易者都需要一套完善的出場策略,用來判斷什麼時候應該離開一筆虧損交易。
在本課中,我會介紹多種設定停損單的方法。
這些方法的目標,是幫助你控制小額虧損、降低風險,並盡可能提高潛在報酬。
我們也會討論什麼時候可以將停損移到損益兩平,讓交易心理壓力降低。
平衡風險與報酬
交易永遠是在風險與報酬之間取得平衡。
停損越緊,你的交易風險報酬比通常越好。
停損越寬,你被停損出場的機率通常越低。
因此,你需要思考以下取捨:
- 一般而言,風險報酬比越好,交易系統越有機會長期獲利。
- 被停損的次數越少,策略在心理上越容易執行。
你看得出這裡的取捨嗎?
我會建議你偏向選擇較好的風險報酬比。即使進場規則完全相同,這也可能是獲利交易策略與虧損交易策略之間的差別。
交易中的經營成本
有些交易者喜歡「證明自己是對的」,因此會把停損被觸發視為一種「失敗」。
但在規則化交易系統中,出現虧損並不是失敗,也不是錯誤。
真正的錯誤,是你沒有遵守自己的交易規則,而不是你出現一筆虧損。
請記住,好的交易是關於機率。
如果單筆交易打到停損,這並不重要。
你會有獲利交易,也會有虧損交易。真正重要的是一系列交易之後的整體結果,而不是任何單筆交易的結果。
你可以把虧損視為「經營成本」,也就是參與交易市場必須付出的代價。
面對連續虧損
停損帶來的另一個心理挑戰,是當你連續虧損越多,對交易系統的信心可能越低。
在虧損之後,下一筆交易通常會更難執行,即使你知道長期來看系統是有獲利能力的。
因此,在制定停損規則時,你也要考慮自己在連續虧損後,是否仍然有能力繼續執行系統。
在我的交易生涯中,我曾經歷過幾次連續虧損 10 筆交易的時期。
而連續虧損 3 筆交易,其實非常常見。
讓我能保持紀律的原因,是我知道只需要一兩筆獲利交易,就能把虧損補回來,因為我的交易風險報酬比非常有利。
以下是我交易帳戶中的一個例子:
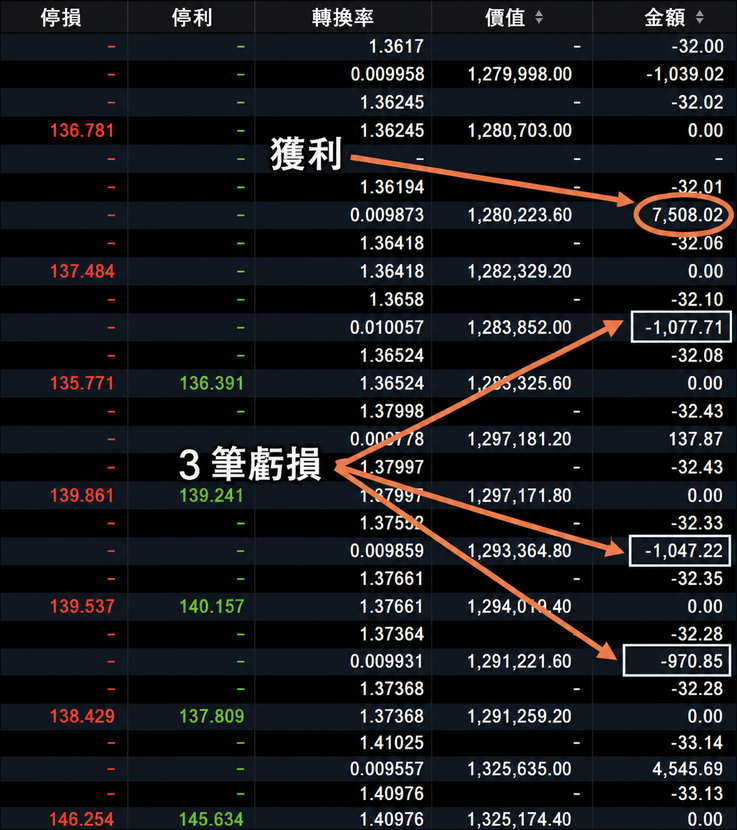
你可以看到,我先經歷了三筆虧損交易,中間有一筆損益兩平交易,之後出現一筆獲利交易,補回了前面的虧損。如果我在連續虧損後失去勇氣,停止執行交易系統,就會錯過那筆把虧損賺回來,甚至更多的交易。
三種判斷停損位置的方法
接下來,我會介紹三種我大量使用過的停損設定方法。
固定點數停損
以固定點數作為停損距離,例如 10 點、30 點或 100 點。
ATR 停損
根據交易商品的 ATR(Average True Range,平均真實波幅)設定停損。
技術停損
根據技術分析設定停損,例如圖表型態、支撐阻力或指標。
這些方法都不複雜,而且各自有優點與限制。
固定點數停損方法
固定點數停損,是指你事先決定每筆交易最多願意虧損多少點。
你會在進場價下方或上方固定點數的位置放置停損單。
這種方法適合以下情況:
- 你只交易少數貨幣對。
- 你的交易類型相似且重複性高。
- 你的交易部位大小相同。
它的優點包括:
- 簡單。
- 通常可以在交易平台中設為預設值。
一些停損距離範例包括:
- 日內交易:10 點停損。
- 持續數天的區間交易:30 點停損。
- 長期交易:80 點或 100 點停損。
在之後的課程中,我會教你如何測試適合自己交易系統的停損距離。
根據我的經驗,固定點數停損有兩個主要挑戰:
- 它不太適合跨多個不同貨幣對使用,因為 GBP/JPY 的 10 點與 AUD/USD 的 10 點差異很大。
- 它無法即時反映市場波動增加或下降。當市場波動擴大時,10 點可能已經不再是一個有意義的距離。
這也是為什麼我更偏好 ATR 停損方法。
ATR 停損方法
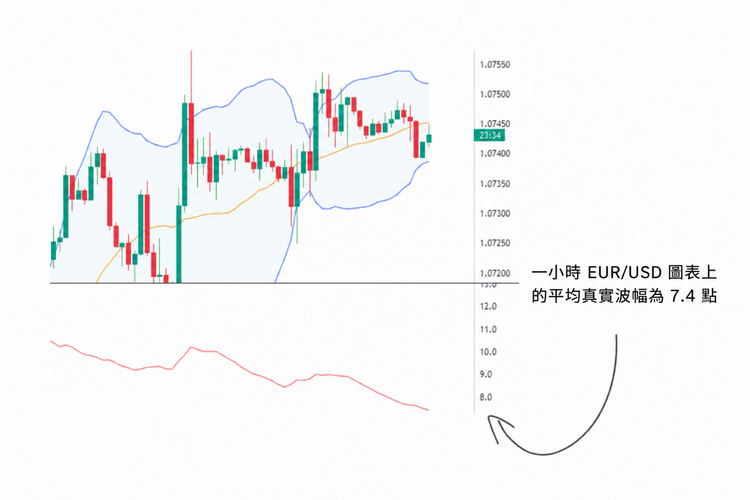
ATR(Average True Range,平均真實波幅)指標可以顯示某個資產在指定時間週期內的平均波動幅度。
例如,40 小時 ATR 會顯示該資產過去 40 小時內的平均價格波動幅度。
在下方範例中,你可以看到 EUR/USD 的平均一小時波動為 7.4 點,也就是價格下方紅線顯示的數值。
我最早接觸這種方法,是因為著名的 Turtle Traders 在 Donchian 趨勢系統中使用 2 倍 ATR 停損。
這種方法適合以下情況:
- 你交易多種貨幣對。
- 你的交易類型相似且重複性高。
它的優點包括:
- 簡單。
- 能根據市場波動變化自動調整。
- 能快速、客觀地決定相關停損距離,不需要過多主觀判斷。
如何使用 ATR 計算停損
這個方法很簡單,可以分成三個步驟。
1. 設定 ATR
根據你的交易風格調整 ATR 週期。例如,日內交易可以使用 40 週期 ATR。你可以使用交易時段開始時的 ATR 數值;如果使用較長週期圖表,也可以使用前一日的 ATR 數值。
2. 使用 ATR 作為停損計算基礎
假設 ATR 是 8 點,你可以將它視為 1 倍 ATR。接著決定停損要使用幾倍 ATR,例如 1 倍、2 倍或 3 倍 ATR。
3. 根據 ATR × 風險倍數設定停損
如果你決定使用 3 倍 ATR,且 ATR 為 8 點,那麼停損距離就是 24 點。
計算範例:
ATR × 1 = 8 點
ATR × 3 = 24 點
因此,你可以將停損設定在距離進場價 24 點的位置。
如果你使用 TradingView,我們也開發了可以設定偏好 ATR 倍數的指標,以及可以根據 ATR 倍數計算交易大小的指標。
您可以在此免費使用這些指標。以下是 ATR 倍數設定為 2 倍的範例。
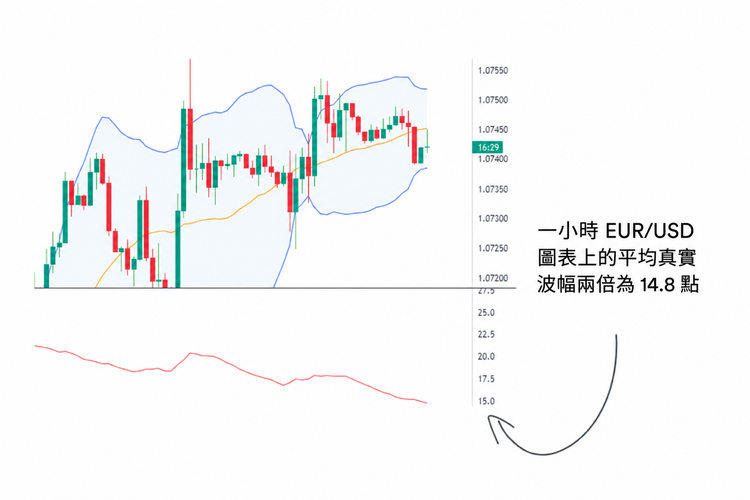
在這個例子中,停損距離會是 14.8 點。不過,ATR 沒有考慮支撐與阻力等技術因素,這就是下一個方法要處理的部分。
技術停損方法
技術停損是根據圖表分析設定停損。
例如,技術停損可以依據:
- 支撐與阻力。
- K 線型態。
- 技術指標。
這種方法適合以下情況:
- 你交易的是較不系統化、較依賴判斷的想法。
- 你發現某些可重複的價格行為,並且有合理的位置可以放停損。
它的主要優點是:你的停損位置會與實際價格行為更相關。
支撐與阻力停損位置
外匯交易者常見的停損位置,是放在支撐或阻力位之外。
以下是一個多單交易範例,停損設定在已知支撐位下方。
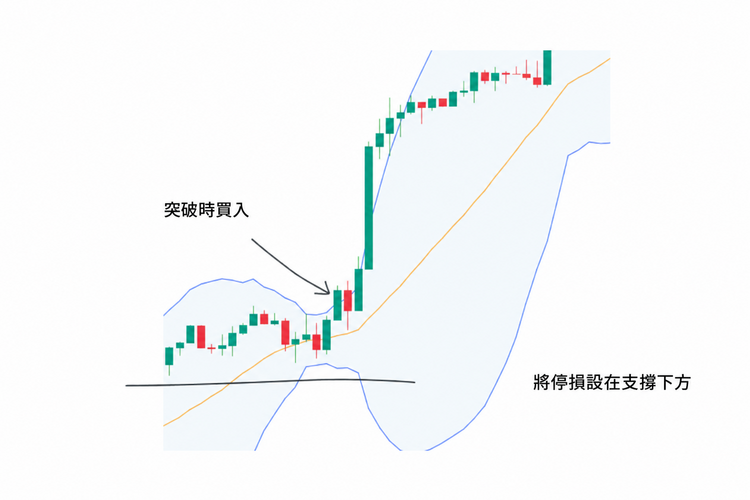
由於大型市場參與者經常會在支撐與阻力附近買入或賣出,這能為你的交易增加一層保護。
這是因為大型銀行交易員可能會「防守」他們不希望被突破的價位,並在該水平附近買入或賣出。
此外,你應該將停損放在支撐或阻力位之外幾點的位置,而不是剛好放在該水平上。
這能幫助你避開部分假突破或來回掃損。
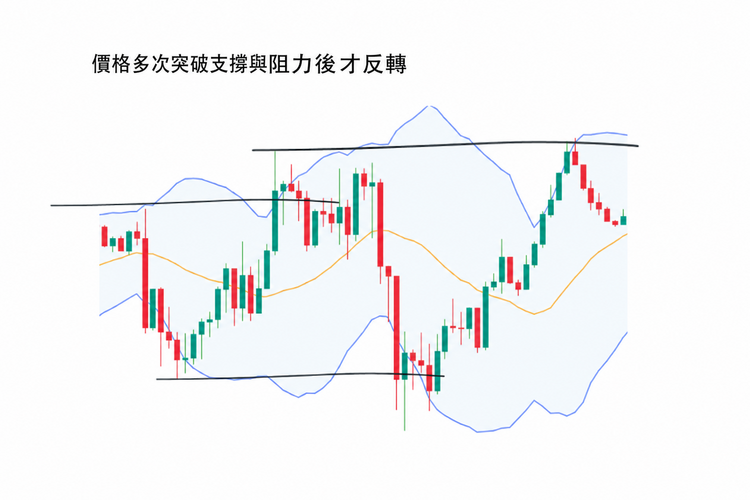
你可以看到,價格經常只是短暫跌破關鍵水平後就反轉。因此,停損最好放得稍微遠一點。這也與大型銀行交易員知道許多訂單集中在關鍵價位外側有關。
注意整數價位心理
整數價位心理,是指人類天生容易被整數吸引,尤其是以 0 或 5 結尾的價格。
這會強烈影響交易者思考方式,也因此影響市場價格行為。
主要支撐與阻力經常出現在整數價位,例如 1.1000,而不是 1.1077。
實用提醒:避免將停損放在以 0 或 5 結尾的價格。可以將停損放在 00 或 50 價位上下幾點,以降低被整數價位掃損的機率。
K 線停損位置
K 線不會說謊。它們向交易者呈現的是價格行為的基本事實。
K 線告訴我們某段時間內的開盤價、收盤價、最高價與最低價。
因此,K 線是設定停損時相當可靠的技術工具。
例如,你的出場規則可以寫成:
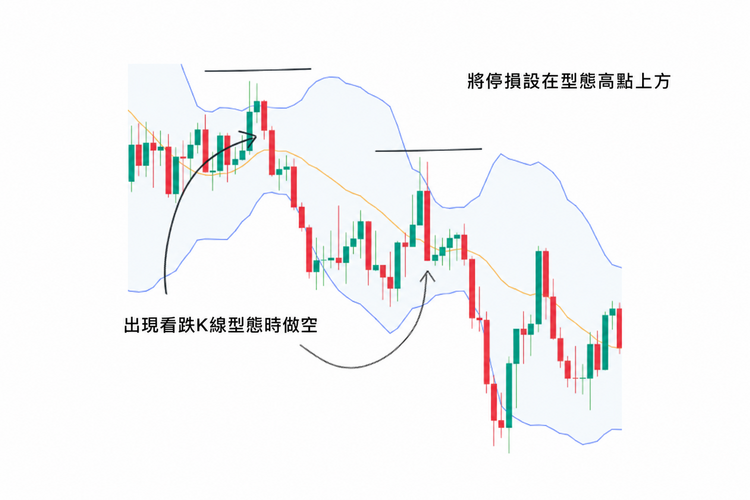
「我會將停損放在下跌趨勢底部最低 K 線影線的位置。」
你可以在下方圖表中看到,針對空單交易,可以根據型態高點附近的看跌 K 線,選擇兩個可能的停損位置。
指標停損位置
指標停損之所以有用,主要有三個原因:
- 它能提供一致的停損位置,而且需要的主觀判斷較少。
- 它與你的進場方法與交易目標更相關。
- 停損位置不一定會落在其他市場參與者容易鎖定的位置,例如支撐與阻力外側。
例如,你可以把停損放在 Parabolic SAR 指標位置。
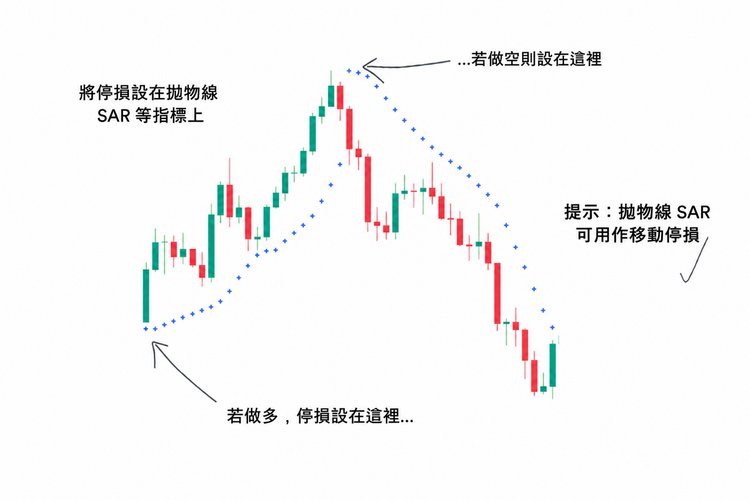
你可以使用任何你認為能穩定提供合理停損位置的指標。
損益兩平技術停損
損益兩平停損是一種強大的心理工具,代表你將停損移動到進場價位。
它可以確保你的獲利交易不會變成虧損交易。
當你擁有一筆「無風險」交易時,心理感覺通常很好,因為這筆交易不是被損益兩平停損出場,就是成為獲利交易。
但挑戰在於,將停損移到損益兩平後,停損位置可能會變得不符合當前價格行為。
這可能導致你被過早踢出原本可能獲利的交易。
根據我的經驗,這可能讓你的虧損交易變少,但整體獲利反而下降。
原因是,你會錯過一些原本能夠帶來更大獲利的交易。
因此,不要太快將停損移到損益兩平,否則可能讓自己過早離開原本有潛力的獲利交易。
為了取得平衡,我建議你在交易已經獲利 2R 或 3R 之後,再考慮將停損移到損益兩平。
最後總結
無論你選擇哪一種停損策略,停損都是交易計畫中非常重要的一部分。
你的停損應該:
- 有邏輯,並符合你想捕捉的交易機會。
- 考慮你的風險報酬比目標。
你希望能快速控制虧損,但也不希望太常把自己從原本有機會獲利的交易中提前踢出場。
下一堂課中,我們會完成交易系統的另一塊拼圖:學習如何在交易獲利時出場,也就是我所說的「複合式出場策略」。
我們下一課見。